Os pagamentos em tempo real deixaram de ser novidade e se tornaram infraestrutura de pagamentos.
O relatório Prime Time for Real-Time 2024 da ACI Worldwide, contabilizou 266,2 bilhões de transações instantâneas no mundo em 2023, um crescimento de 42,2% em relação ao ano anterior, com projeção de 575,1 bilhões até 2028. Dois anos depois, os números indicam que o mercado está avançando em ritmo acelerado: somente o UPI, na Índia, processou mais de 228 bilhões de transações em 2025, ante 117,6 bilhões em 2023.
Os principais sistemas de pagamentos instantâneos foram desenvolvidos para atender às necessidades de seus mercados domésticos. O Pix, no Brasil, o UPI, na Índia, o Faster Payments, no Reino Unido, o PromptPay, na Tailândia, o Bre-B, na Colômbia e os sistemas americanos RTP (operado pela The Clearing House) e FedNow buscam resolver o mesmo problema: permitir a movimentação de dinheiro em segundos dentro de cada país.
O Brasil mostra a dimensão dessa transformação: 76,4% dos brasileiros entrevistados em uma pesquisa do Banco Central, realizada em 2024, afirmaram utilizar o Pix, superando os cartões de débito (69,1%) e dinheiro em espécie (68,9%). Ao mesmo tempo, a parcela de brasileiros que tinham o dinheiro em espécie como principal meio de pagamento caiu de 42% em 2021 para 22% em 2024.
A questão agora é entender qual será o próximo passo.
Os trilhos domésticos começam a se conectar por meio de hubs multilaterais, como o Project Nexus, e de conexões bilaterais, como o estudo de viabilidade que o Banco Central do Brasil iniciou com o Banco Central Europeu (BCE) em setembro de 2026 para avaliar a integração entre o Pix e o TIPS. Ao mesmo tempo, novos trilhos de pagamento surgem na América Latina, enquanto as stablecoins avançam como uma alternativa para movimentar recursos entre países.
Neste artigo, explicamos como funcionam os pagamentos em tempo real, em que estágio estão hoje e como diferentes estruturas começam a se conectar.
O que são pagamentos em tempo real?
Os pagamentos em tempo real, também conhecidos como pagamentos instantâneos (real-time payments ou RTP), premitem movimentar recursos em contas bancárias em segundos, 24 horas por dia, todos os dias do ano. Nos principais sistemas dessa categoria, os recursos ficam disponíveis para o recebedor quase imediatamente, sem depender dos horários bancários tradicionais. As transferências são realizadas de conta a conta (A2A), sem passar pelas bandeiras de cartões nem depender dos ciclos de processamento em lote dos sistemas ACH tradicionais.
A maioria dos sistemas modernos utiliza o padrão de mensageria ISO 20022, que permite incluir dados estruturados nas transações e facilita a conciliação automática.
Três características são fundamentais para esse modelo:
 Transferências A2A. Os recursos são movimentados entre contas, sem a participação das bandeiras de cartões nem a cobrança de interchange.
- Disponibilidade 24/7. O sistema funciona continuamente, inclusive aos finais de semana e feriados, sem depender do horário bancário ou de ciclos de processamento em lote.
- Liquidação definitiva. Depois de liquidada, a transferência é considerada definitiva. Alguns sistemas contam com mecanismos específicos para contestação e devolução de recursos, como o Mecanismo Especial de Devolução (MED), introduzido pelo Pix em 2021 para situações de fraude. No entanto, seu funcionamento é diferente do chargeback dos cartões.
Essa combinação ajuda a explicar por que os pagamentos em tempo real se tornaram uma alternativa rápida e de baixo custo para movimentar recursos em diversos mercados.
Como os diferentes trilhos de pagamento se comparam
Três grandes categorias de trilhos concentram uma parcela significativa dos pagamentos globais. As diferenças entre elas vão além da velocidade e envolvem também o funcionamento, os custos e o alcance de cada infraestrutura.
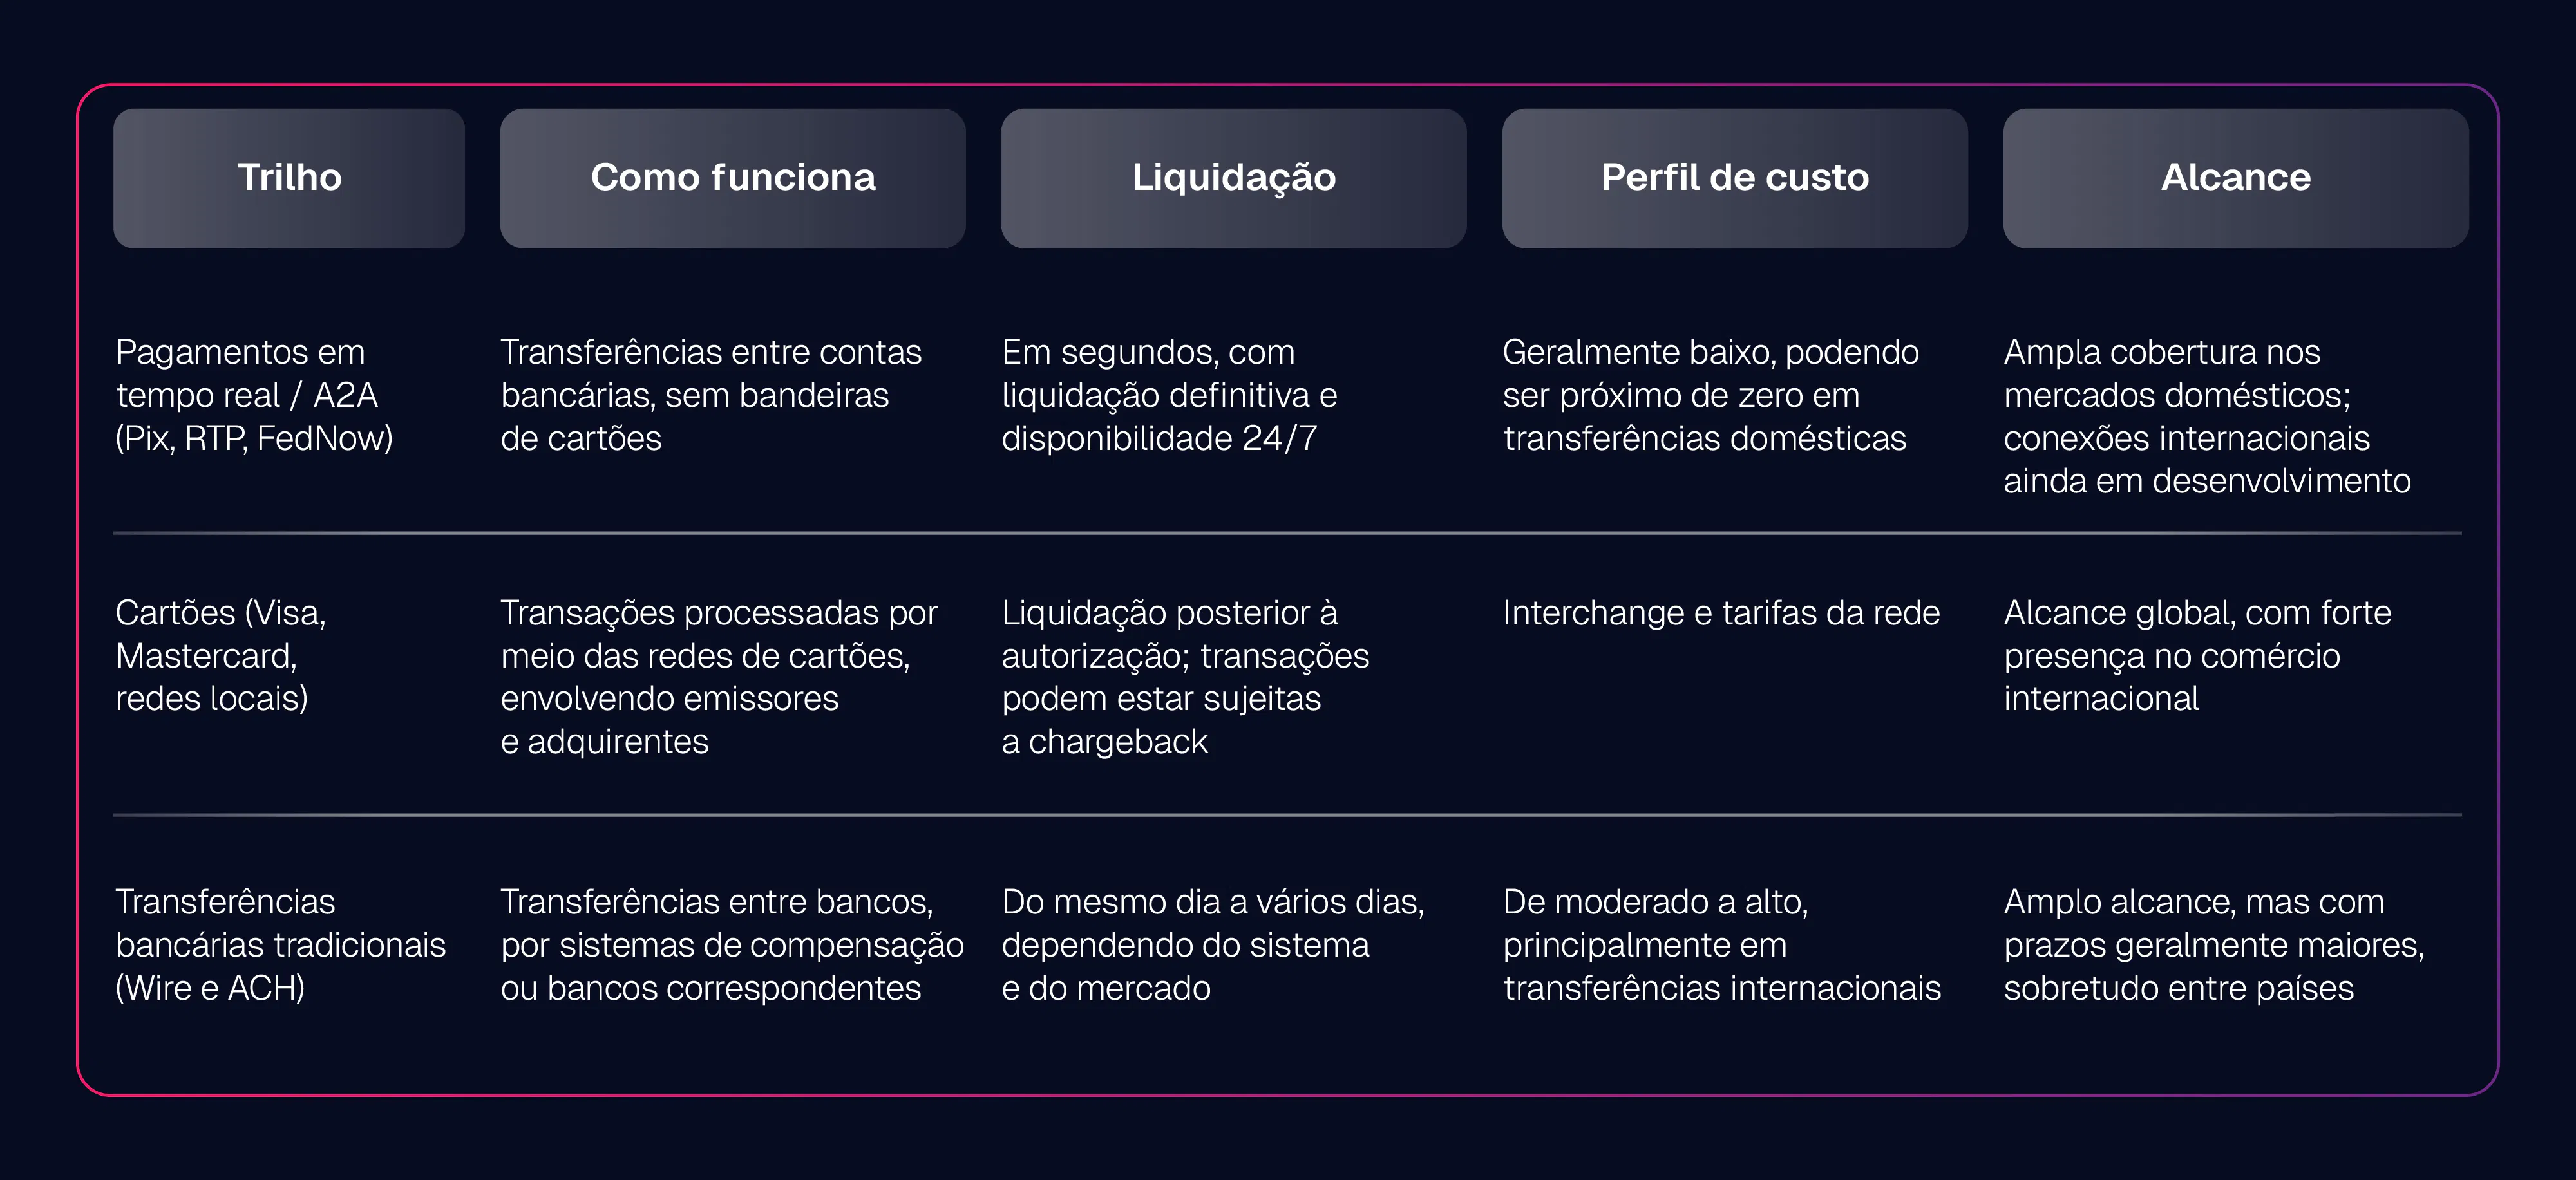
A estrutura de custos também muda. As transferências A2A não envolvem interchange, podem disponibilizar recursos imediatamente e, quando utilizam o padrão ISO 20022, contam com dados estruturados que facilitam a conciliação automática. Os trilhos de pagamento baseados em cartões continuam tendo grande relevância no crédito e no comércio internacional, enquanto o A2A se destaca pela velocidade e pelo baixo custo nas transferências domésticas.
Duas regiões desenvolveram modelos diferentes de pagamentos em tempo real
Na América Latina, o Brasil se tornou referência em pagamentos em tempo real com uma infraestrutura liderada pelo Banco Central. Nos Estados Unidos, o desenvolvimento ocorreu por meio de diferentes iniciativas do setor bancário e do Federal Reserve. Essa diferença ajuda a explicar os distintos níveis de adoção.
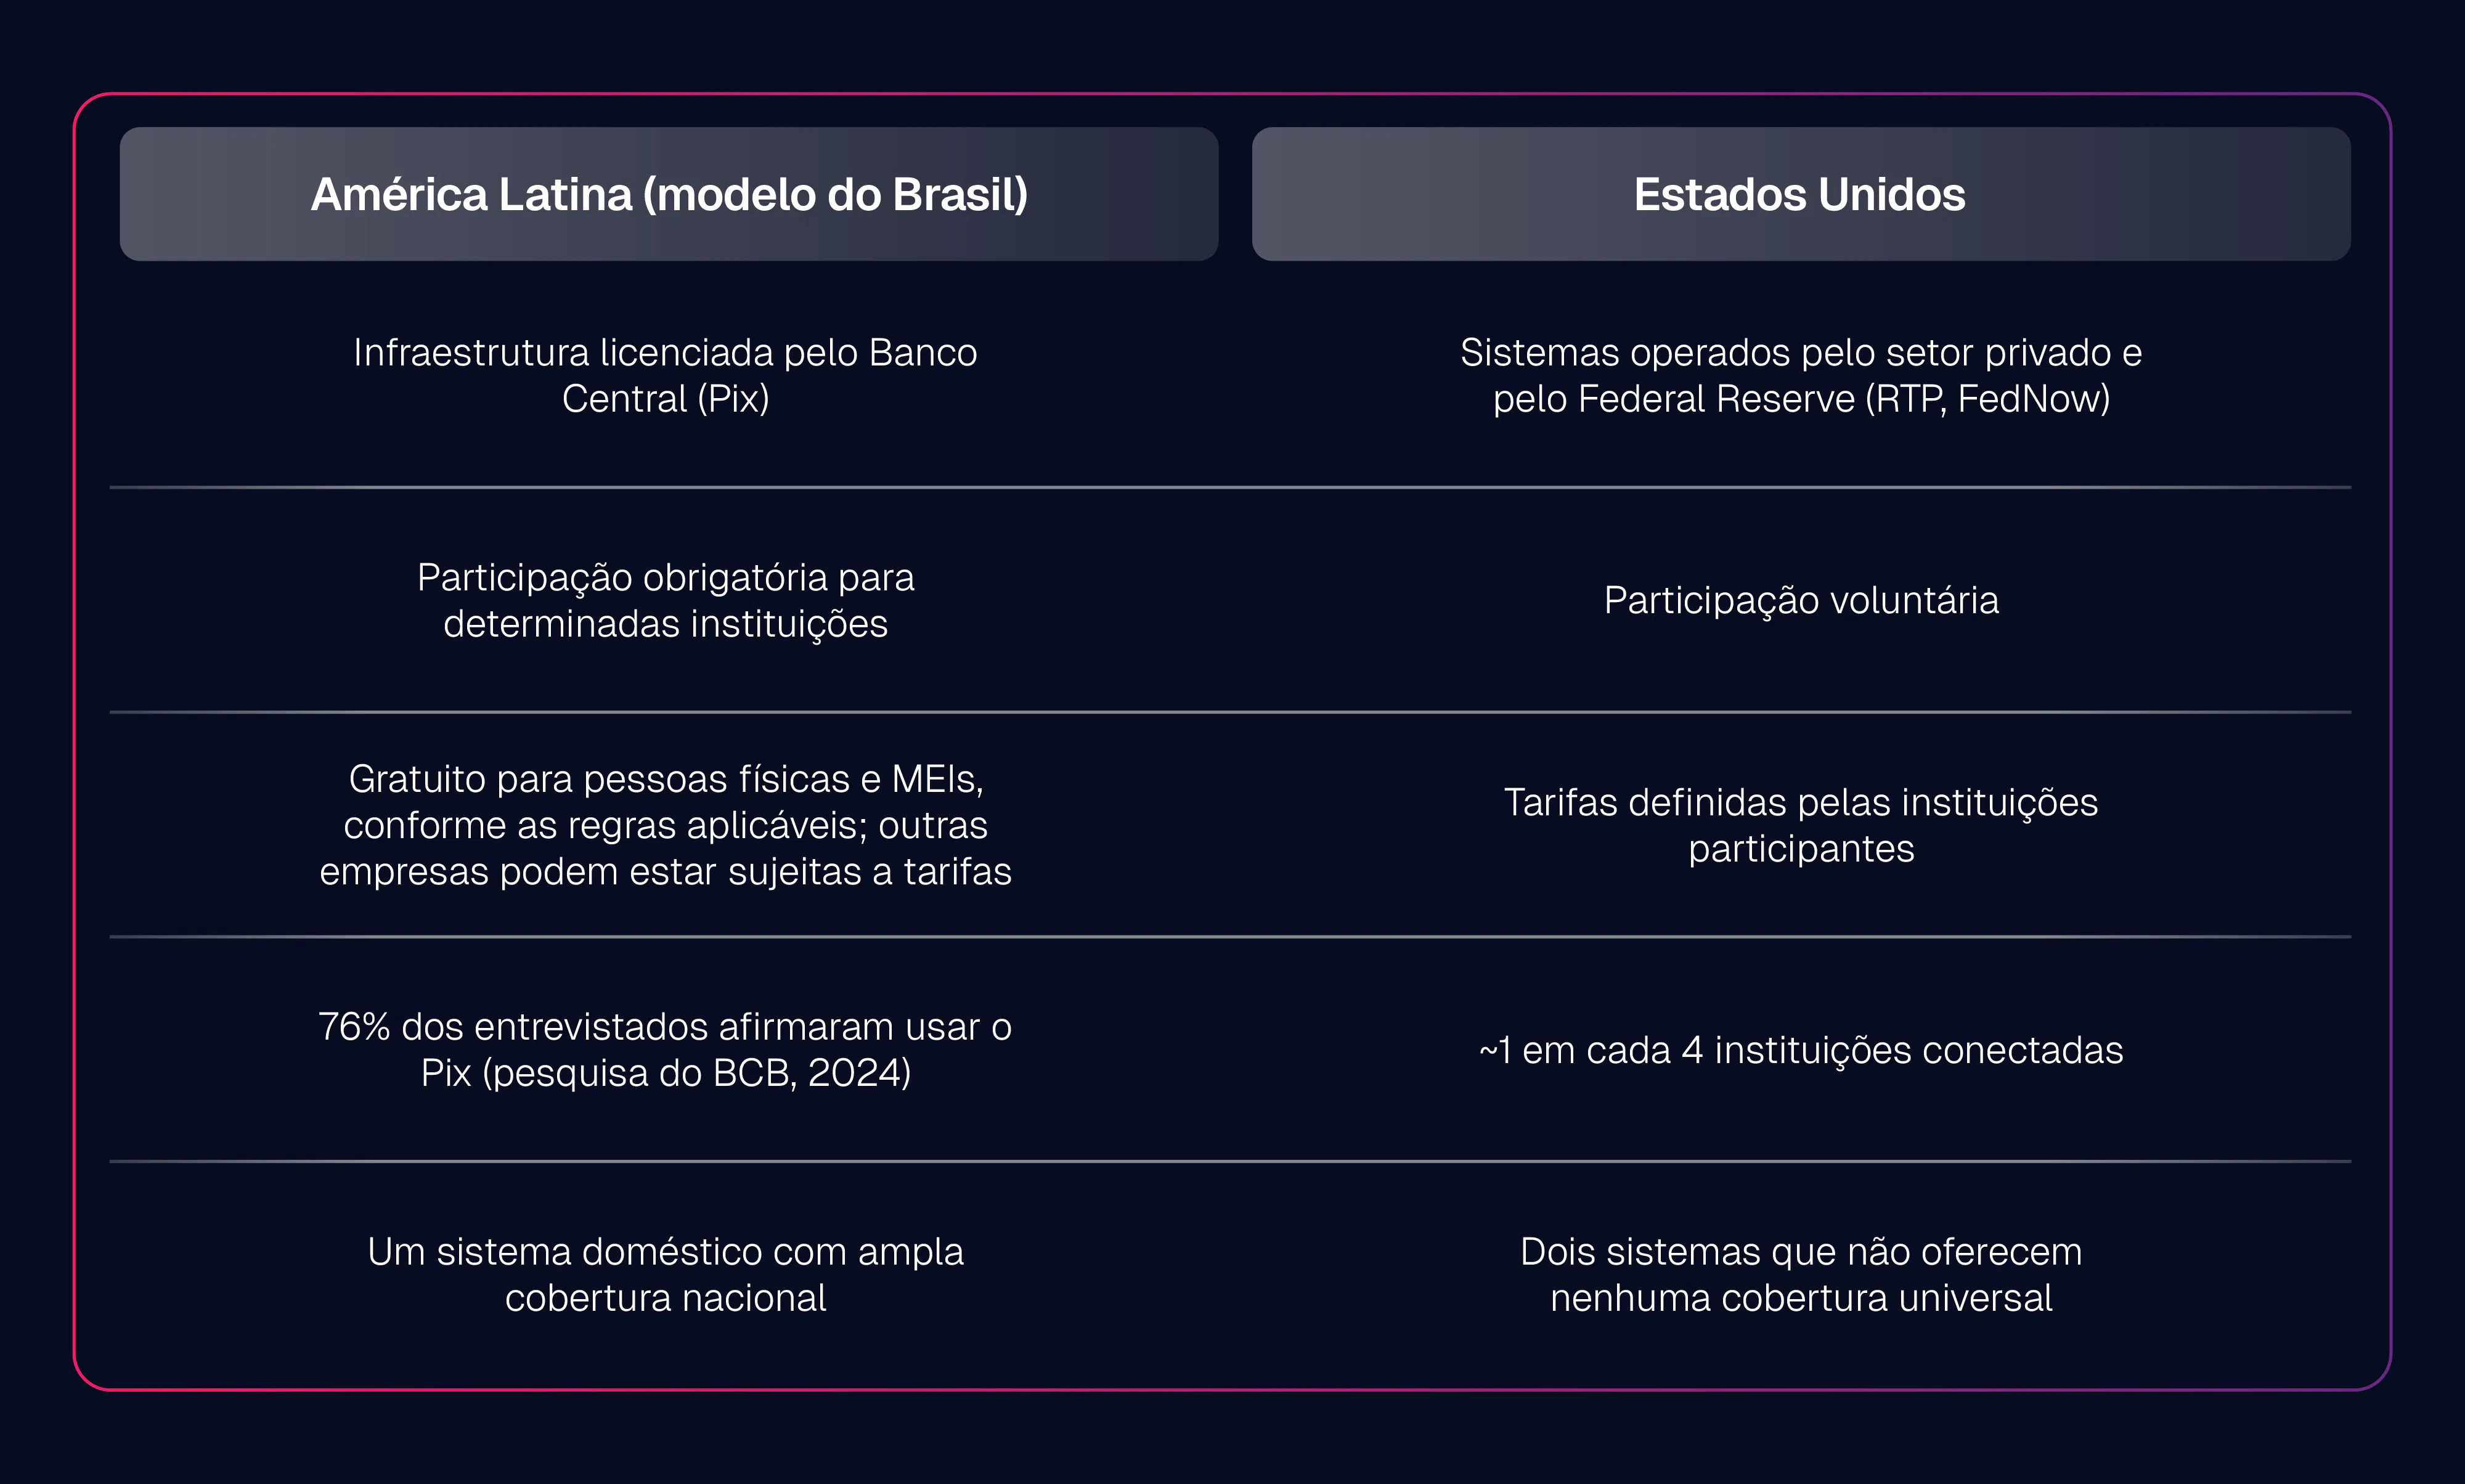
O Banco Central do Brasil determinou que as instituições financeiras e de pagamento autorizadas com mais de 500 mil contas ativas deveriam aderir ao Pix (Resolução BCB nº 1/2020). Desde setembro de 2026, a Resolução BCB nº 587 permite ao BCB conceder dispensas dessa obrigatoriedade em situações específicas.
A adoção avançou rapidamente. Em 2025, os pagamentos de pessoas para empresas praticamente alcançaram as transferências entre pessoas: representaram 43% e 44% das transações do Pix, respectivamente. Em 2020, os pagamentos de pessoas para empresas representavam apenas 6%0 (Banco Central do Brasil, Relatório de Gestão do Pix 2023–2025). Ou seja, o Pix deixou de ser usado principalmente para transferências entre pessoas e ganhou espaço nas transações comerciais, ampliando as possibilidades de digitalização dos pagamentos, inclusive no comércio informal .
O México também avança nesse caminho com o SPEI e soluções para usuários finais, como CoDi e DiMo. A infraestrutura já existe; o próximo desafio é ampliar sua adoção.
Os Estados Unidos seguiram um modelo diferente, com dois sistemas que coexistem, ambos com participação do setor bancário, mas sem cobertura universal.
No primeiro trimestre de 2026, cerca de um quarto dos bancos e cooperativas de crédito dos Estados Unidos (aproximadamente 2.100 de um total de 8.800) estava conectado ao FedNow, ao RTP ou a ambos. Considerando apenas os bancos, essa proporção se aproximava de um terço. Entre as cooperativas de crédito, era de aproximadamente de 16% (Richmond Fed, Economic Brief 26-28, 2026).
No Reino Unido, para comparação, o Faster Payments e outros canais de pagamentos bancários remotos responderam por 6,2 bilhões dos 49,7 bilhões de pagamentos realizados em 2025, aproximadamente 12,5% do total, formando a segunda categoria mais utilizada, atrás dos cartões de débito.. A UK Finance projeta que essa participação alcance 16% até 2035 (UK Finance, UK Payment Markets 2026). Nos Estados Unidos, portanto, a tecnologia já está disponível, mas sua cobertura ainda precisa avançar.
Essa diferença aparece em diversos mercados. Quando o Banco Central lidera a infraestrutura e estabelece regras de participação, a adoção pode avançar mais rapidamente. Já nos modelos em que a integração depende da adesão voluntária das instituições, ampliar a cobertura se torna um desafio: para que um sistema ganhe escala, é necessário que exista uma rede suficientemente ampla de participantes capazes de receber os pagamentos.
Como os trilhos domésticos começam a se conectar
Os sistemas domésticos de pagamentos em tempo real não foram originalmente desenvolvidos para operar de forma integrada entre países, mas esse cenário começa a mudar..
Uma linguagem comum: o padrão ISO 20022 estabelece uma estrutura padronizada para as mensagens de pagamento, permitindo transmitir informações mais completas sobre cada transação. A migração para esse padrão já avançou significativamente: o Fed migrou o Fedwire para o ISO 20022 em julho de 2025, enquanto a SWIFT encerrou, em novembro do mesmo ano, o período de coexistência dos formatos de mensagens para pagamentos internacionais.
Um modelo compartilhado de conexão: o Project Nexus, desenvolvido inicialmente pelo BIS Innovation Hub e atualmente é operado pela Nexus Global Payments, propõe substituir as integrações individuais entre países por um hub compartilhado. Nesse modelo, cada sistema participante precisa se conectar apenas uma vez à infraestrutura central. Os bancos centrais da Índia, da Malásia, das Filipinas, de Singapura e da Tailândia formalizaram a iniciativa em 2025, com a entrada da Indonésia em 2026. No início de 2026, uma joint venture entre PayNet e NETS foi escolhida como operadora técnica, com lançamento previsto para 2027.
O Brasil não participa do Nexus, mas também avança na avaliação de conexões internacionais. O Banco Central estuda tanto integrações bilaterais quanto hubs multilaterais e, em setembro de 2026, iniciou um estudo de viabilidade com o BCE para avaliar a conexão do Pix ao TIPS, infraestrutura europeia de liquidação instantânea. Os sistemas que ganharam escala em seus mercados domésticos agora começam a participar da construção de soluções para pagamentos em tempo real entre países.
Esse movimento acontece em diferentes frentes: hubs multilaterais, conexões bilaterais e soluções de liquidação com stablecoins. A evolução dessas iniciativas ajudará a definir se os pagamentos em tempo real poderão se tornar uma infraestrutura de alcance global ou continuarão operando principalmente dentro das fronteiras nacionais.
Mesmo com o avanço dessas conexões, os cartões continuam sendo uma das principais infraestruturas para pagamentos internacionais. É por isso que os emissores seguem investindo em programas de cartões enquanto o A2A ganha espaço nos mercados domésticos. E é também por isso que, na Pomelo, desenvolvemos soluções para os dois cenários.
Onde as stablecoins se encaixam nesse cenário
Os pagamentos em tempo real ainda têm espaço para evoluir em duas frentes. Nos mercados domésticos, funcionalidades como a solicitação de pagamento (request for payment) ampliam as possibilidades de uso desses sistemas. Já nos pagamentos internacionais, as conexões entre infraestruturas domésticas ainda estão em desenvolvimento, abrindo espaço para outras alternativas de movimentação de recursos entre países.
É nesse contexto que entram as stablecoins, que podem funcionar como um trilho disponível continuamente para transferências entre carteiras e liquidação internacional.
Uma análise publicada pela FXC Intelligence e pela Allium em julho de 2026 mostrou que as stablecoins representaram 0,31% do mercado global de pagamentos internacionais de varejo em 2025, ante 0,20% em 2024, em um mercado de US$ 44,3 trilhões.
Nesse universo, as transferências entre pessoas (C2C) são o segmento em que as stablecoins apresentam maior participação: 0,95% do volume de pagamentos internacionais C2C em 2025, ante 0,70% em 2024, com perspectiva de superar 1% ao longo de 2026. Já nos pagamentos B2B, a participação foi menor, de 0,19%.
Quando consideramos o volume global de pagamentos, que também inclui as transações domésticas, a participação das stablecoins é ainda menor. Segundo estimativas da McKinsey e a Artemis Analytics , os pagamentos efetivos com stablecoins movimentaram aproximadamente US$ 390 bilhões em 2025, o equivalente a cerca de 0,02% do volume global de pagamentos.
Os benefícios dependem de cada corredor de pagamento:
- Em uma transferência de uma empresa dos Estados Unidos para um fornecedor nas Filipinas ou na Nigéria, por exemplo, os prazos de vários dias e os custos dos bancos correspondentes podem tornar as stablecoins uma alternativa mais eficiente, com possibilidade de liquidação em minutos.
- Já em uma transferência de Londres para Singapura, onde a infraestrutura bancária é mais desenvolvida, essa vantagem pode ser menor. As stablecoins tendem a oferecer mais benefícios em corredores com custos elevados e maior complexidade operacional. Ainda não são uma rede de pagamentos de massa.
Essa distinção é especialmente relevante para as finanças embarcadas, nas quais os pagamentos são integrados à experiência de outros produtos e serviços.
Tanto os pagamentos A2A quanto as stablecoins têm potencial para reduzir custos no checkout, mas ainda dependem de redes de aceitação amplas, como as que os participantes tradicionais já possuem. Na prática, as stablecoins não estão substituindo a aceitação dos cartões nesses mercados. Elas começam a ser utilizadas como fonte de recursos para programas de cartões que aproveitam as redes de aceitação existentes.
Onde a infraestrutura de cartões se encaixa nos novos trilhos
O avanço dos pagamentos A2A e das stablecoins também transforma as necessidades dos programas de cartões. Na Pomelo, desenvolvemos uma infraestrutura de cartões capaz de se adaptar a diferentes trilhos de pagamento, permitindo que os emissores continuem relevantes à medida que surgem novas formas de movimentar recursos.
Essa evolução se reflete em algumas capacidades:
- Cartões nativos em stablecoins: utilização de stablecoins como fonte de recursos do emissor e para liquidação com a bandeira, enquanto o adquirente realiza o pagamento ao estabelecimento em moeda local.
- Disponibilização instantânea de recursos (funding): permite que um cartão receba recursos e tenha transações autorizadas em tempo real, sem depender de ciclos de processamento em lote.
- Emissão de Global Card em mais de 150 países por meio de uma única integração, combinada à emissão tradicional e ao conhecimento dos mercados latino-americanos.
- Processamento para emissores de ponta a ponta: autorização, conciliação e liquidação, com gestão de compliance e relacionamento com as bandeiras nos bastidores.
O principal diferencial está nessa combinação: a emissão tradicional, com profundidade na América Latina, e o Global Card, com alcance mundial, disponíveis por meio de uma única integração, sem a necessidade de contratar diferentes fornecedores para cada mercado.
Os resultados dessa infraestrutura aparecem nos produtos que nossos clientes já colocaram no mercado.
A Stori, fintech mexicana unicórnio avaliada em mais de US$ 1 bilhão, migrou todo o seu portfólio de cartões para nossa plataforma de emissão e processamento. Depois, utilizou a mesma integração para expandir sua operaçãp para a Colômbia, sem precisar obtr novas licenças ou contratar um novo fornecedor.
Marlene Garayzar, cofundadora e Chief Growth Officer da Stori, considera a parceria fundamental para a emissão de mais de 2,8 milhões de cartões no México. É um exemplo de inclusão financeira em escala, viabilizada por uma infraestrutura de cartões capaz de apoiar a expansão internacional em mercados onde sistemas domésticos em tempo real ainda não estão conectados.
A PayJoy oferece crédito a pessoas que não têm acesso ao sistema financeiro formal e, até maio de 2026, atendia 20 milhões de clientes na América Latina, na África e Ásia. No México, 40% dos usuários tiveram acesso ao crédito pela primeira vez por meio da solução. Com a tecnologia da Pomelo, a PayJoy lançou cartões físicos e virtuais vinculados a linhas de crédito rotativo, utilizando nosso serviço de BIN sponsorship para emitir cartões por meio de uma licença existente e nossa solução de tokenização para disponibilizá-los no Google Pay.
As duas empresas atuam em um mercado que está sendo transformado pela evolução dos trilhos de pagamento. Nesse cenário, os cartões continuam desempenhando um papel importante ao conectar os usuários às redes de aceitação, mesmo com o surgimento de novas infraestruturas.
O que isso significa para quem está construindo produtos financeiros
Os pagamentos em tempo real já são uma infraestrutura consolidada nos mercados domésticos, mas sua integração internacional ainda está em desenvolvimento..
Os próximos anos serão decisivos para definir quais modelos ganharão espaço e quanto do volume de pagamentos internacionais migrará para os trilhos A2A e de stablecoins. Para quem está lançando ou escalando um programa de cartões nesse cenário, a infraestrutura de cartões precisa se integrar aos novos trilhos, e não competir necessariamente com eles.
É essa infraestrutura que desenvolvemos na Pomelo: soluções de emissão, processamento e BIN Sponsorship por meio de APIs, para que um programa de cartões possam ser lançados, migrados e escalados em mais de 150 mercados sem precisar a necessidade de reconstruir toda a infraestrutura a cada mudança no ecossistema de pagamentos.
Se você está definindo como seus cartões devem funcionar em um ecossistema com diferentes trilhos de pagamentos, fale com nossa equipe.
Perguntas frequentes sobre pagamentos em tempo real
Pagamentos em tempo real são a mesma coisa que pagamentos A2A?
Não exatamente. Tempo real descreve a velocidade de processamento e liquidação da transferência, enquanto A2A (conta a conta) descreve como os recursos são movimentados
: diretamente entre contas, sem passar pelas bandeiras de cartões. A maioria dos sistemas de pagamentos instantâneos utiliza transferências A2A, mas nem todo pagamento em tempo real é necessariamente A2A, assim como nem toda transferência A2A é instantânea.
O Pix pode ser usado em pagamentos transfronteiriços?
O Pix é um esquema doméstico de pagamentos em tempo real operado pelo Banco Central do Brasil, ainda sem integração nativa com sistemas de outros países. Para viabilizar pagamentos instantâneos transfronteiriços, estão sendo desenvolvidos modelos de interoperabilidade baseados em conexões bilaterais entre sistemas domésticos e hubs multilaterais, como o Project Nexus. O Banco Central do Brasil estuda tanto vínculos bilaterais quanto hubs multilaterais para levar o Pix ao exterior, incluindo um estudo de viabilidade de setembro de 2026 com o BCE para integrar o Pix ao TIPS.
As stablecoins vão substituir os trilhos de pagamento em tempo real?
Não de forma generalizada. As stablecoins surgem como um trilho alternativo para pagamentos transfronteiriços, especialmente em corredores com custos elevados e maior complexidade operacional.
Segundo a FXC Intelligence e a Allium (julho de 2026), elas representaram 0,95% do volume global de pagamentos transfronteiriços entre pessoas (C2C) em 2025 e 0,31% do mercado total de pagamentos transfronteiriços de varejo, estimado em US$ 44,3 trilhões. Para pagamentos domésticos em larga escala, os trilhos instantâneos operados por bancos continuam predominantes.
Os cartões ainda são relevantes em um cenário de pagamentos em tempo real e A2A?
Sim. Os trilhos A2A ganham espaço nas transferências domésticas, enquanto os cartões mantêm uma rede global de aceitação, especialmente relevante nos pagamentos transfronteiriços e nos mercados em que os sistemas domésticos de pagamentos em tempo real ainda não estão interconectados. Cartões com funding em stablecoins, disponibilização de recursos em tempo real e emissão global permitem que os emissores combinem diferentes trilhos de pagamento e ampliem seu alcance enquanto a interoperabilidade internacional avança.