Los pagos en tiempo real, o real time payments, dejaron de ser una novedad para convertirse en infraestructura central. El informe Prime Time for Real-Time 2024 de ACI Worldwide contabilizó 266,2 mil millones de transacciones instantáneas en el mundo en 2023, un 42,2% más que el año anterior, con una proyección de 575,1 mil millones para 2028.
Y dos años antes de llegar a esa proyección,el ritmo sugiere que el mercado va, como mínimo, en línea con lo previsto: solo UPI, en India, procesó más de 228 mil millones de transacciones en 2025, frente a 117,6 mil millones en 2023. En pocas palabras: los pagos en tiempo real están ganando cada vez más protagonismo en la plaza de pagos.
Todos los grandes esquemas de pagos instantáneos se construyeron como infraestructura doméstica: Pix en Brasil, UPI en India, Bre-B en Colombia y el dúo estadounidense de RTP, operado por The Clearing House, y FedNow resuelven el mismo problema dentro de las fronteras nacionales.
Brasil muestra hasta dónde se puede llegar con los pagos en tiempo real: el 76,4% de los brasileños encuestados por el Banco Central do Brasil a mediados de 2024 dijo usar Pix, más que tarjetas de débito (69,1%) o efectivo (68,9%). A su vez, el efectivo retrocedió en paralelo: la proporción de brasileños que usan efectivo como principal medio de pago cayó del 42% en 2021 al 22% en 2024. La pregunta interesante es qué viene ahora.
Existen diferentes proyectos o iniciativas a nivel mundial con el mismo objetivo, lograr cooperación e interconectar las diferentes soluciones de pagos instantáneos ya exitosas y adoptadas por los usuarios de forma doméstica, para generar una solución internacional de transacciones cross-border instatáneas, seguras y con costos optimizados:
 Lúmina, proyecto para la interconexión de los sistemas de pagos inmediatos en América Latina, iniciando en su primera etapa con la cooperación de los bancos centrales de Chile, Colombia, Paraguay, Perú y Uruguay.
- Project Nexus, iniciado en 2025 por los bancos de bancos centrales de India, Indonesia, Malaysia, Filipinas, Singapur y Tailandia
- el Banco Central do Brasil inició con el Banco Central Europeo (BCE) en septiembre de 2026 un estudio de factibilidad para conectar Pix con TIPS, el sistema instantáneo de pagos europeo.
Repasemos rápidamente: ¿qué son los pagos en tiempo real?
Los pagos en tiempo real mueven dinero directamente entre dos cuentas bancarias en segundos, las 24 horas, con una liquidación que es definitiva por defecto. La transferencia se hace de cuenta a cuenta (A2A), sin pasar por las redes de tarjetas ni por los ciclos por lotes del ACH tradicional.
La mayoría de los esquemas modernos transportan el pago sobre el estándar de mensajería ISO 20022, que le da a cada transacción datos estructurados suficientes para conciliarse de forma automática. Hay tres decisiones de diseño que hacen que el modelo funcione:
- Enrutamiento A2A: los fondos van de banco a banco, sin red de tarjetas ni interchange fee de por medio.
- Disponibilidad 24/7: el riel funciona de forma continua, incluidos fines de semana y días festivos, en lugar de compensar en lotes dentro del horario bancario.
- Liquidación definitiva. La transferencia es irrevocable una vez que se compensa. Algunos esquemas suman un proceso de disputas por encima (Pix incorporó en 2021 el MED, su mecanismo de devolución por fraude), pero la transferencia en sí no es reversible como un contracargo de tarjeta.
Esa combinación explica por qué los pagos en tiempo real son hoy la forma más barata y rápida de mover dinero dentro de la mayoría de los mercados donde se implementaron.
Cómo se comparan realmente los rieles
Tres familias de rieles mueven la mayor parte de los pagos del mundo. Hoy se diferencian menos por la velocidad pura y más por el enrutamiento, el costo y el alcance:
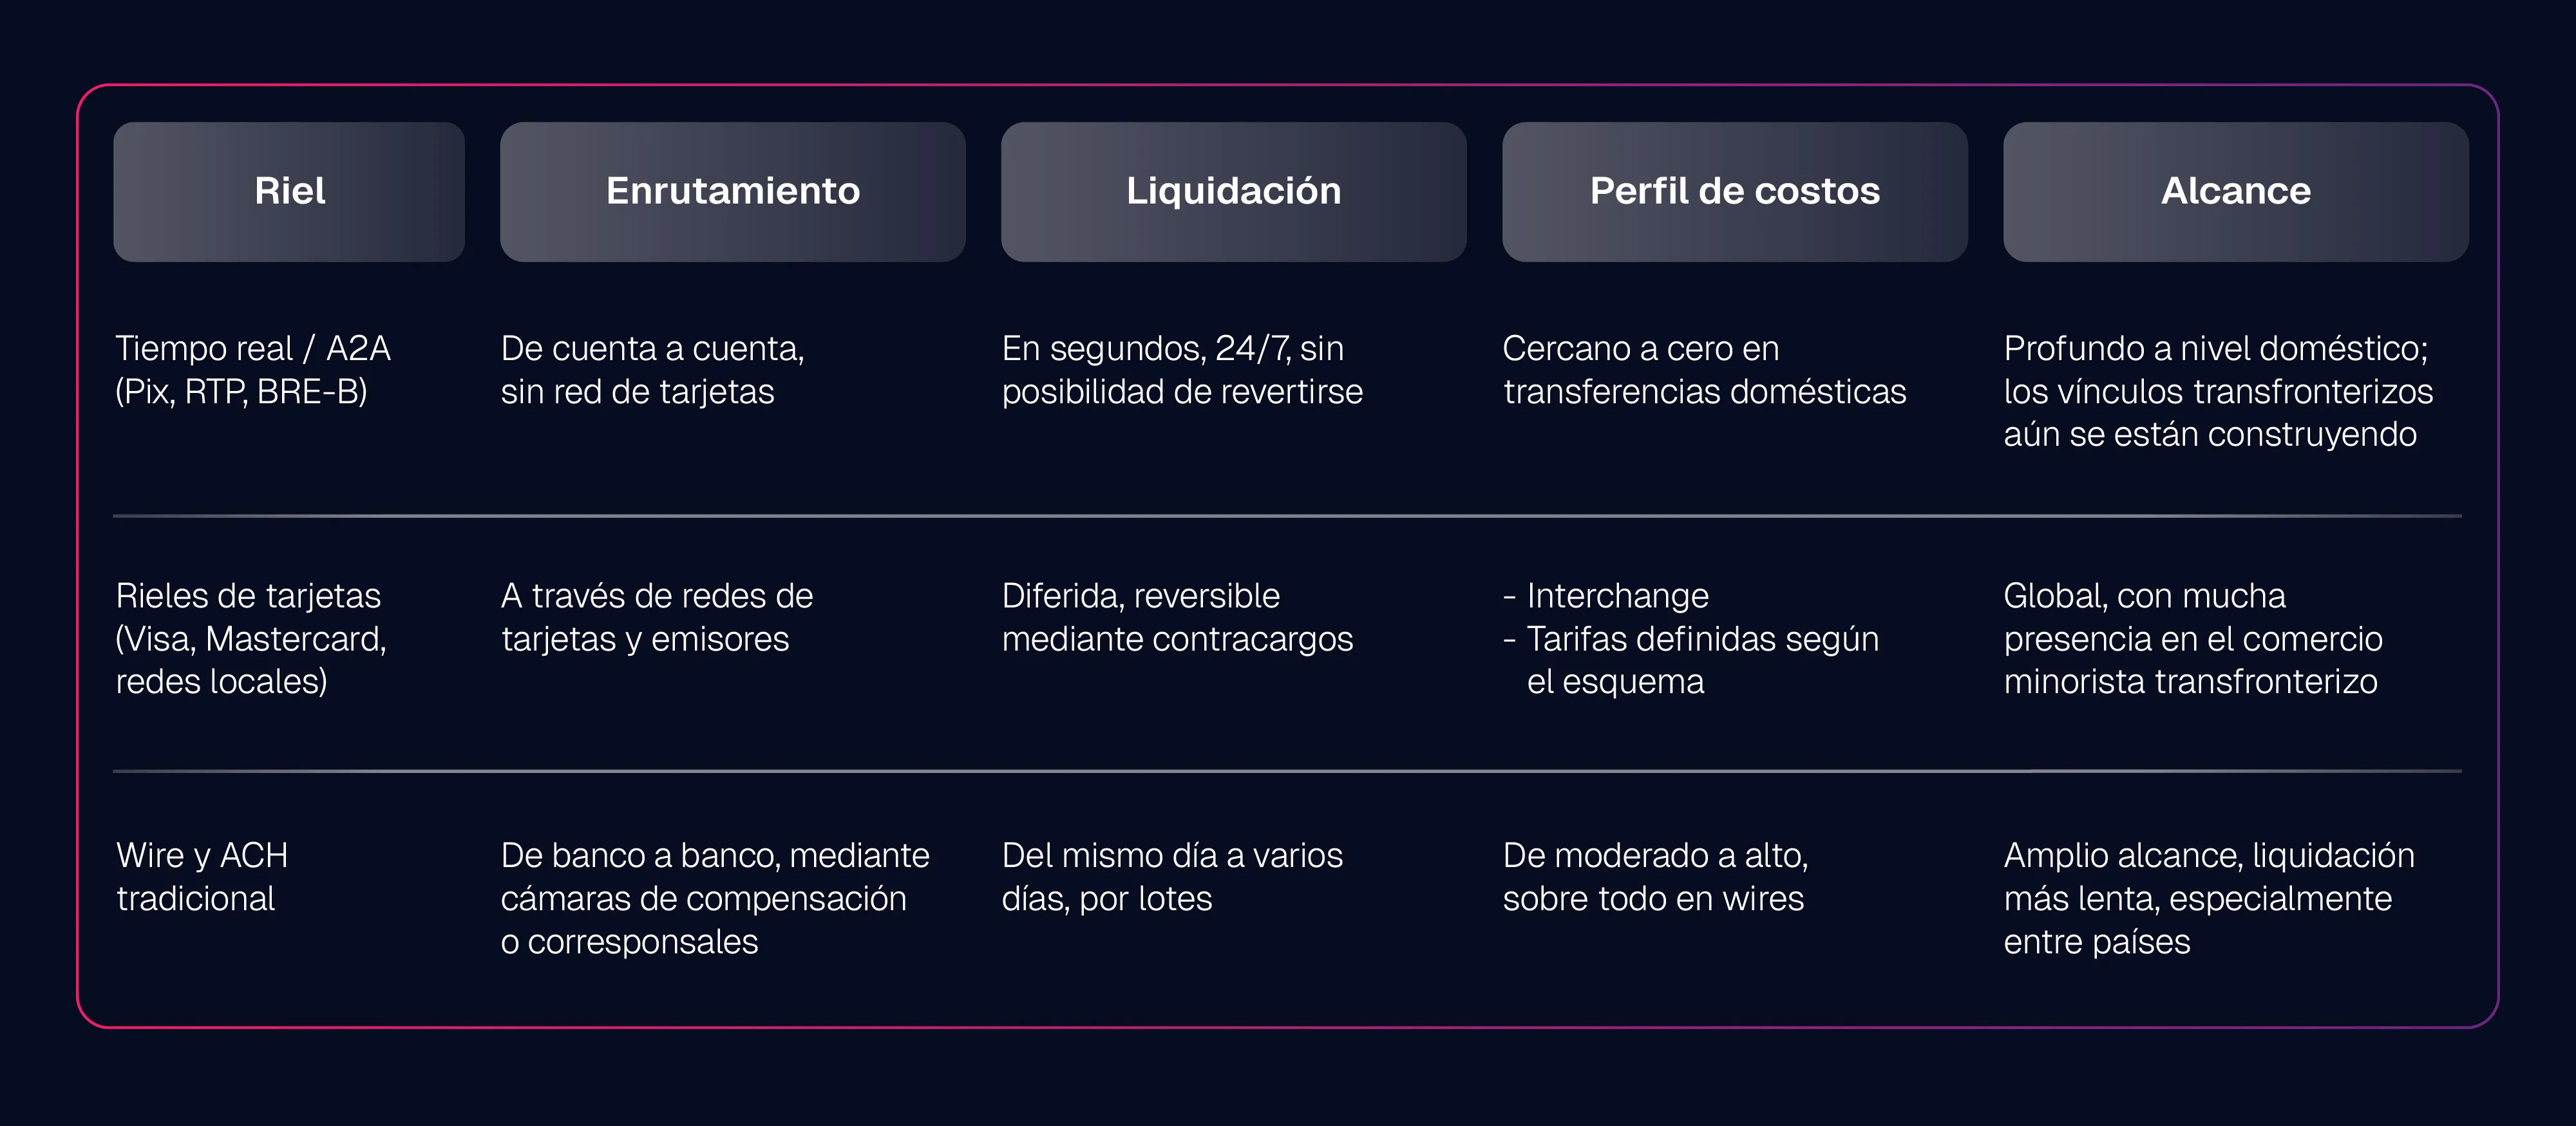
La economía también cambia: sin interchange, con liquidez inmediata y con un rastro de datos lo bastante rico como para conciliar de forma automática cuando opera sobre el estándar de mensajería ISO 20022. Los rieles de pago con tarjeta siguen dominando el crédito y el comercio minorista transfronterizo, pero para las transferencias domésticas, A2A es hoy el camino más rápido y barato.
Dos regiones construyeron el mismo riel de maneras distintas
América Latina construyó los pagos instantáneos como infraestructura pública. Estados Unidos lo dejó en manos del mercado. Esa diferencia explica por qué la adopción se ve tan distinta en cada uno:
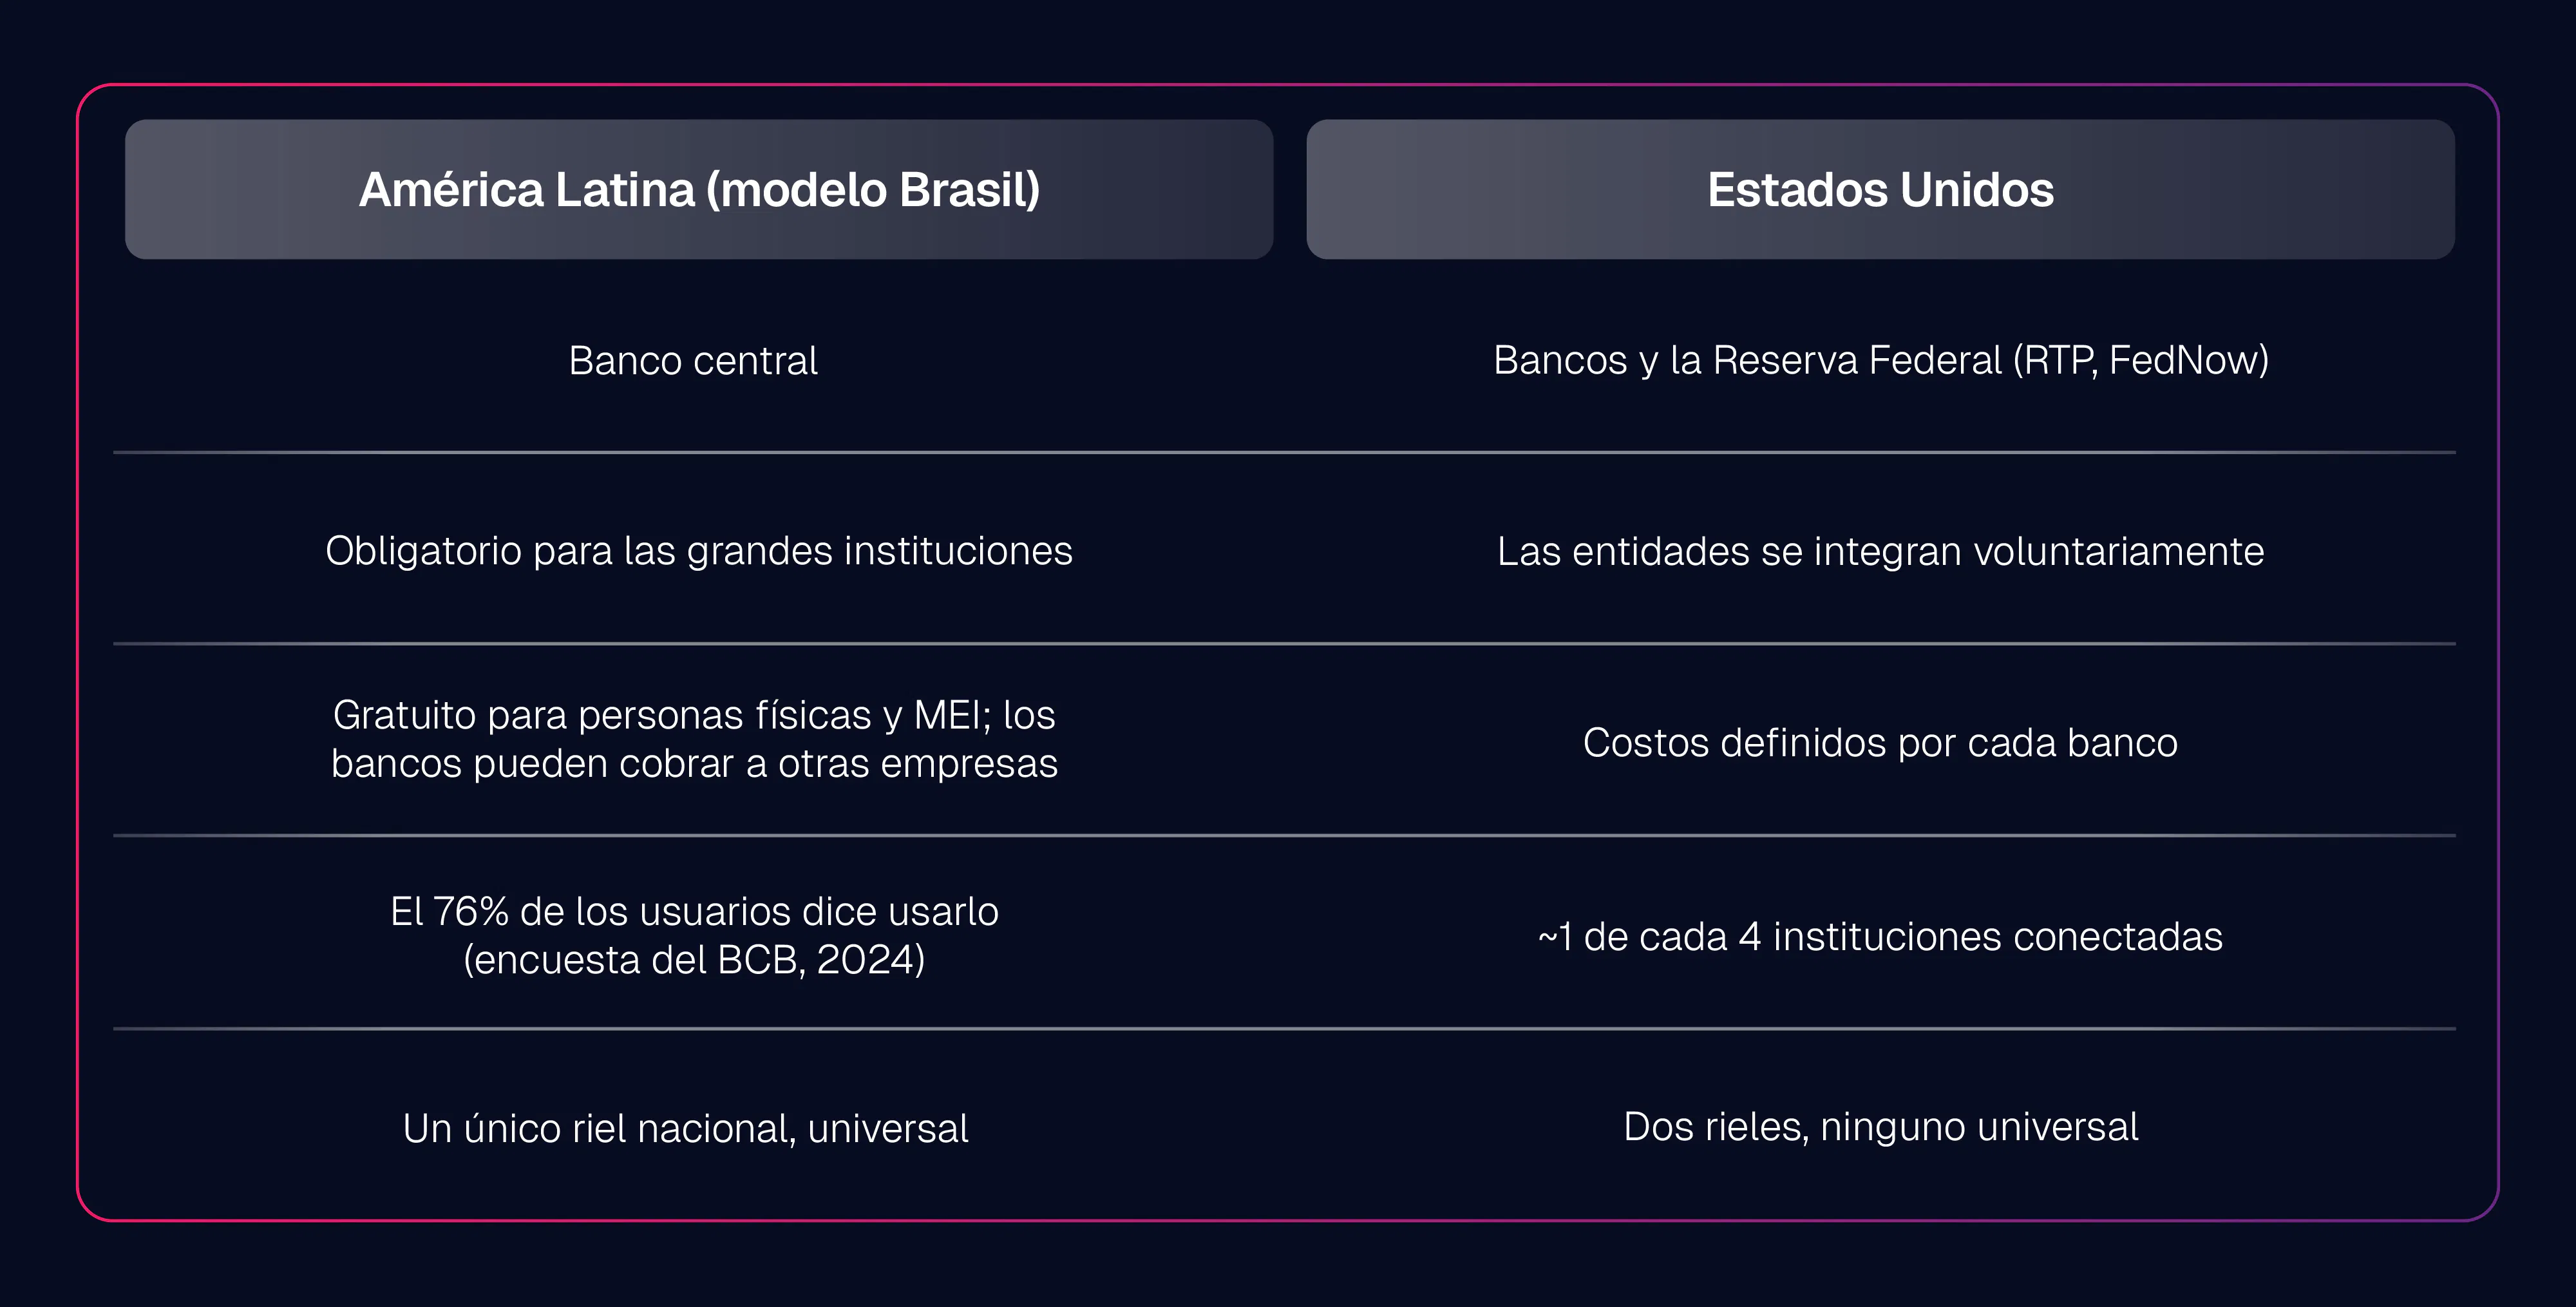
El Banco Central do Brasil exigió que las instituciones financieras y de pago autorizadas con más de 500 mil cuentas activas se unieran a Pix (Resolução BCB nº 1/2020); desde septiembre de 2026 (Resolução BCB nº 587) puede otorgar excepciones caso por caso. Y, como consecuencia, la adopción se potenció: en 2025, los pagos de persona a negocio casi alcanzaron a las transferencias de persona a persona: 43% frente a 44% de todas las transacciones de Pix, siendo que en 2020 eran solamente de un 6% (Banco Central do Brasil, Relatório de Gestão do Pix 2023–2025). Es decir, Pix dejó de ser una forma de dividir la cuenta de una cena y pasó a ser una forma de hacer funcionar un negocio, e incorporó el comercio informal a la economía formal a medida que se expandía.
Por el lado de México, avanzan hacia el mismo modelo con SPEI y las capas de consumo CoDi y DiMo. Estados Unidos, en cambio, tomó el otro camino: dos rieles que compiten, ambos liderados por bancos, ninguno universal. Al primer trimestre de 2026, alrededor de una cuarta parte de los bancos y cooperativas de crédito de Estados Unidos (unos 2100 de aproximadamente 8800) estaba conectada a FedNow, RTP o ambos. (Richmond Fed, Economic Brief 26-28, 2026).
El patrón se repite en todo el mundo. Donde un banco central construye e impone la adhesión, la adopción se potencia. Donde el mercado se coordina por su cuenta, la universalidad se vuelve el factor limitante: un riel solo se potencia cuando el lado receptor es lo bastante denso como para que valga la pena enviarle pagos.
Cómo los rieles domésticos empiezan a conectarse
Los rieles domésticos no fueron inicialmente diseñados para comunicarse entre sí, pero eso está cambiando. Dos piezas de infraestructura hacen viable la conexión, y ambas avanzan rápido.
- Un lenguaje común: ISO 20022 le da a los mensajes de pago una estructura común y rica en datos. La migración está en gran parte completa: la Reserva Federal migró Fedwire a ISO 20022 en julio de 2025 y SWIFT puso fin a su período de coexistencia para los pagos transfronterizos en noviembre de 2025.
- Un modelo de conexión compartido: Project Nexus, que nació en el BIS Innovation Hub y hoy está a cargo de Nexus Global Payments, reemplaza los vínculos a medida entre pares de países por un único hub al que cada participante se conecta una sola vez. Los bancos centrales de India, Malasia, Filipinas, Singapur y Tailandia lo constituyeron en 2025, Indonesia se sumó en 2026 y una empresa conjunta formada por PayNet y NETS fue designada operador técnico a principios de 2026, con un lanzamiento previsto para 2027.
- Brasil está fuera de Nexus, pero no se queda quieto: su banco central evalúa tanto vínculos bilaterales como hubs multilaterales, y en septiembre de 2026 abrió un estudio de factibilidad conjunto con el BCE para conectar Pix con el TIPS de la zona euro.
Dónde encajan las stablecoins en este panorama
Hay dos extremos de los pagos en tiempo real que todavía están en desarrollo. A nivel doméstico, funciones agregadas dentro de los esquemas, como la solicitud de pago (request-for-payment), amplían lo que pueden hacer los rieles. A nivel transfronterizo, el trabajo de conexión descrito más arriba apenas está comenzando, lo que deja espacio para que otros modelos muevan volumen mientras tanto.
En ese espacio entran las stablecoins, posicionadas como un riel siempre activo, de wallet a wallet, para la liquidación transfronteriza. El análisis de FXC Intelligence y Allium de julio de 2026 encontró que las stablecoins alcanzaron el 0,31% del mercado global de pagos transfronterizos minoristas (no mayoristas) en 2025, frente al 0,20% en 2024, sobre un mercado de USD 44,3 billones. Dentro de ese mercado, el segmento de consumidor a consumidor es donde las stablecoins están más avanzadas: 0,95% del volumen transfronterizo C2C en 2025, frente a 0,70% en 2024, y en camino de superar el 1% durante 2026. La adopción en B2B transfronterizo va más atrás, con 0,19%.
Un pago a un proveedor desde Estados Unidos hacia Filipinas o Nigeria, que tarda días y pierde valor por las comisiones de los bancos corresponsales, es justamente el caso en el que un riel de stablecoins que liquida en minutos cambia la ecuación.
A2A y las stablecoins prometen un checkout más barato, y ambos dependen todavía del alcance que los actores establecidos ya tienen. Las stablecoins no están reemplazando la aceptación de tarjetas en estos corredores; cada vez crecen más los programas de tarjetas nativas en stablecoins.
Qué lugar tiene la infraestructura de tarjetas en los nuevos rieles
El ascenso A2A y de las stablecoins cambia lo que una tarjeta tiene que hacer. Por eso, en Pomelo, construimos infraestructura tecnológica para emitir tarjetas que se adapta a estos rieles, para que los emisores sigan siendo relevantes a medida que el dinero empieza a moverse de formas nuevas:
- Tarjetas stablecoin-native: fondeo del lado del emisor y liquidación con la red en stablecoins, mientras que el adquirente paga al comercio en moneda local.
- Emisión de tarjetas globales en más de 150 países con una única integración, junto con la emisión tradicional que ofrece profundidad local en los mercados de América Latina. La combinación es el verdadero diferencial: la emisión tradicional, con profundidad en América Latina, y Global Card con alcance mundial, entregadas con una sola integración en lugar de un mosaico de proveedores.
Qué significa esto si estás construyendo un modelo de negocio de pagos
Los pagos en tiempo real son infraestructura ya asentada en el ámbito doméstico y una pregunta abierta a través de las fronteras. Los próximos años definirán qué modelo de interoperabilidad se impone y cuánto volumen transfronterizo pasa a rieles A2A y de stablecoins en lugar de quedarse en las tarjetas o transferencias tradicionales.
Para quien esté lanzando o escalando un programa de tarjetas en ese entorno, la capa de tarjetas tiene que hablar con los nuevos rieles, no pelear contra ellos. Eso es lo que construimos: Pomelo opera emisión, procesamiento y BIN sponsorship mediante APIs, para que un programa pueda lanzarse, migrar y escalar en más de 150 mercados.
Si estás definiendo cómo deberían funcionar tus tarjetas en un mundo multiriel, habla con nuestro equipo.
Preguntas frecuentes sobre pagos en tiempo real
¿Los pagos en tiempo real son lo mismo que los pagos A2A?
No exactamente. Tiempo real describe la velocidad y la definitividad de la transferencia. De cuenta a cuenta (A2A) describe el enrutamiento: el dinero va de una cuenta bancaria a otra sin una red de tarjetas de por medio. La mayoría de los sistemas de pagos instantáneos son A2A, pero un pago puede ser instantáneo sin ser A2A, y A2A sin ser instantáneo.
¿Se puede usar Pix para pagos transfronterizos?
Pix es un esquema doméstico administrado por el Banco Central de Brasil, sin un vínculo integrado con sistemas de otros países. Los pagos instantáneos transfronterizos necesitan conexiones bilaterales entre esquemas nacionales o un hub compartido como Project Nexus o Lúmina. El banco central de Brasil está estudiando cooperaciones para llevar Pix al exterior junto al Banco Central de Europa.
¿Las stablecoins reemplazarán a los rieles de pagos en tiempo real?
No. Las stablecoins compiten en corredores transfronterizos específicos, sobre todo en flujos de consumidor a consumidor. FXC Intelligence y Allium (julio de 2026) ubican a las stablecoins en el 0,95% de los pagos transfronterizos C2C globales en 2025 y en el 0,31% del mercado minorista transfronterizo total de USD 44,3 billones. Para los pagos domésticos masivos, los rieles instantáneos operados por bancos siguen siendo dominantes.
¿Las tarjetas siguen importando en un mundo de pagos en tiempo real y A2A?
Sí, y su función está adaptándose rápidamente. Los rieles A2A ganan en las transferencias domésticas, pero las tarjetas conservan la ventaja en el comercio minorista transfronterizo y en cualquier mercado donde los esquemas instantáneos todavía no se interconectan. Las tarjetas que usan stablecoins para el fondeo del emisor y la liquidación con la red, que se fondean en tiempo real y que se emiten a nivel global son las nuevas tendencias que las mantienen con vigencia.